Sí. Esto ya es una tradición para mí. Si sos nuevo o nueva por este espacio, ¡te doy la bienvenida!
Mi nombre es Elaine Miranda. Soy la fundadora de esta plataforma de educación financiera que comenzó en el 2012 como un blog de finanzas personales. Cada año desde entonces, para celebrar mi cumpleaños con mis lectores, me he dedicado a responder la misma cantidad de preguntas que años estoy cumpliendo.
¡Así que vamos por 41!
¡Ah! Y si querés leer las preguntas de los años anteriores, lo podés hacer acá:
1. A tus 41 años, ¿has tenido un punto de inflexión financiero? ¿Cómo saliste y qué consejos das?
Muchos. Uno reciente fue descubrir que el plan de retiro que comencé a los 28 años, por sí solo, no iba a alcanzar para la vida que quiero tener. Tocó volver a hacer números y revisar qué ajustar. Mi consejo: revisá tus planes periódicamente. Haber comenzado es buenísimo, pero también hay que comprobar si vas llegando.
2. ¿Qué consejo le darías a tu yo del pasado al iniciar tu vida laboral?
Invertí desde tu primer salario, aunque sea poquito. Conforme ganés más, aumentá tus inversiones antes de aumentar todos tus gastos. Y aprendé a negociar tu salario: trabajar bien y saber cuánto vale tu trabajo son dos habilidades que necesitás desarrollar.
3. ¿Qué características mentales y financieras se necesitan para emprender?
No sé si soy la mejor para responder esta pregunta, pero acá te va mi respuesta, de lo que yo he aprendido: tolerancia a la incertidumbre, disciplina, capacidad de vender y disposición para cambiar de opinión cuando los números te contradicen. Financieramente, necesitás conocer tus costos, separar el dinero personal del negocio y tener cómo sostenerte mientras arrancás. La pasión ayuda muchísimo; también necesitás clientes que paguen.
4. ¿Cómo reducir el impacto financiero al pasar de soltera a casada y posteriormente a madre soltera?
Cada cambio requiere revisar ingresos, gastos y responsabilidades. Conservá acceso a tu dinero, conocé las finanzas familiares y construí un fondo de emergencia propio. Si llega una separación, hacé el presupuesto con los ingresos que realmente tenés. Mi libro Mujeres y Finanzas es una buena lectura para empezar a fortalecer esa autonomía.
5. ¿Quién te preparó para llevar tu filosofía, ejecución y visión financiera?
No sé si diría que “alguien me preparó” como tal. Pero definitivamente mi formación en finanzas y mi maestría me dieron herramientas que después he aplicado y seguido desarrollando con Plata con Plática.
He tenido la suerte, además, de tener profesores en la maestría (en su momento, en Taiwán y en India) que me tomaron bajo su ala y me guiaron en los primeros pasos; y luego mentores, especialmente con grandes empresas que me han brindado consejos, caminos y conocimientos para seguir,
Pero creo que lo más importante es esto: explicar algo te obliga a entenderlo mejor.
6. ¿Cómo sentís que va tu plan de retiro? ¿Va funcionando?
Comencé a los 28 años y me alegra muchísimo haberlo hecho. Pero el año pasado descubrí que ese plan, por sí solo, no alcanzaba para el retiro que quiero. Estoy revisando cuánto necesito y qué debo ajustar. Quiero llegar a esa etapa con libertad para elegir en qué trabajar y cuánto.
7. ¿Cuál es el camino más corto para aprender a invertir en bolsa?
Seguir una ruta ordenada: entender riesgo, plazos, diversificación y costos antes de comprar. Para eso creé De Cero a Inversionista (que ahorita tiene 41% de descuento), donde te llevo paso a paso por esos conceptos y las distintas alternativas. Aprender primero te puede ahorrar errores bastante caros después.
8. ¿Qué otras inversiones confiables existen en Nicaragua?
Podés evaluar certificados de depósito en bancos supervisados (yo tengo uno con Banpro) y emisiones de bonos disponibles mediante puestos de bolsa autorizados. Compará plazo, moneda, costos y capacidad de pago del emisor. Que una inversión sea formal no elimina sus riesgos ni significa que sea adecuada para vos.
9. ¿En qué medio confiable te informás sobre bolsa de valores y tendencias?
Para aprender, podés consultar Investor.gov y los recursos educativos de la Bolsa de Valores de Nicaragua. Al evaluar una inversión, revisá también los documentos del emisor. Entender lo que comprás te sirve mucho más que perseguir cada tendencia que aparece en redes.
10. ¿Qué inversión aconsejás para alguien en sus cincuenta con perfil conservador-moderado?
Primero preguntaría cuándo va a necesitar ese dinero. Evaluaría una combinación de depósitos y bonos de buena calidad, con una porción de fondos diversificados de acciones si su plazo y capacidad de asumir pérdidas lo permiten. La edad orienta, pero también cuentan tus necesidades y cuánto riesgo podés soportar.
11. ¿Qué pensás sobre la IA desde el punto de vista de las finanzas?
Mucha gente ya la usa para llevar su presupuesto, controlar gastos, analizar en qué se le va el dinero y comparar escenarios de ahorro o deudas. Me parece una herramienta muy útil, siempre que revisés sus cálculos y cuidés los datos que compartís.
También puede ayudarte muchísimo a organizar información, entender conceptos y comparar escenarios. Pero también puede equivocarse con una seguridad impresionante. Usala para preparar mejores preguntas y verificá los datos antes de tomar decisiones. Tu dinero merece algo más que una respuesta que suena convincente.
12. ¿Se puede invertir en bolsa desde Nicaragua? ¿Qué aplicaciones usar y cómo protegerse de estafas?
Sí. Interactive Brokers incluye Nicaragua entre los países desde los que se puede solicitar una cuenta, sujeta a aprobación. Antes de depositar, verificá la entidad y sus costos. Desconfiá de ganancias rápidas garantizadas. Y si sos emprendedor, confirmá los pagos en tu banco antes de entregar: una captura de transferencia puede ser falsa.
13. ¿Conviene más una cuenta de ahorro con alta tasa o una casa de playa para alquilar al turismo?
Yo haría números con una ocupación conservadora y descontaría mantenimiento, administración, limpieza, impuestos, seguros y financiamiento. También revisaría título de propiedad y permisos. Si necesitás disponer del dinero fácilmente, la cuenta tiene ventaja. La casa puede funcionar, pero depende del turismo y requiere gestión. Compará la ganancia neta con todo el capital invertido.
14. ¿Qué te hizo crear Mujeres que Hablan de Dinero y qué te gustaría que cambiara en la vida de las mujeres que participan?
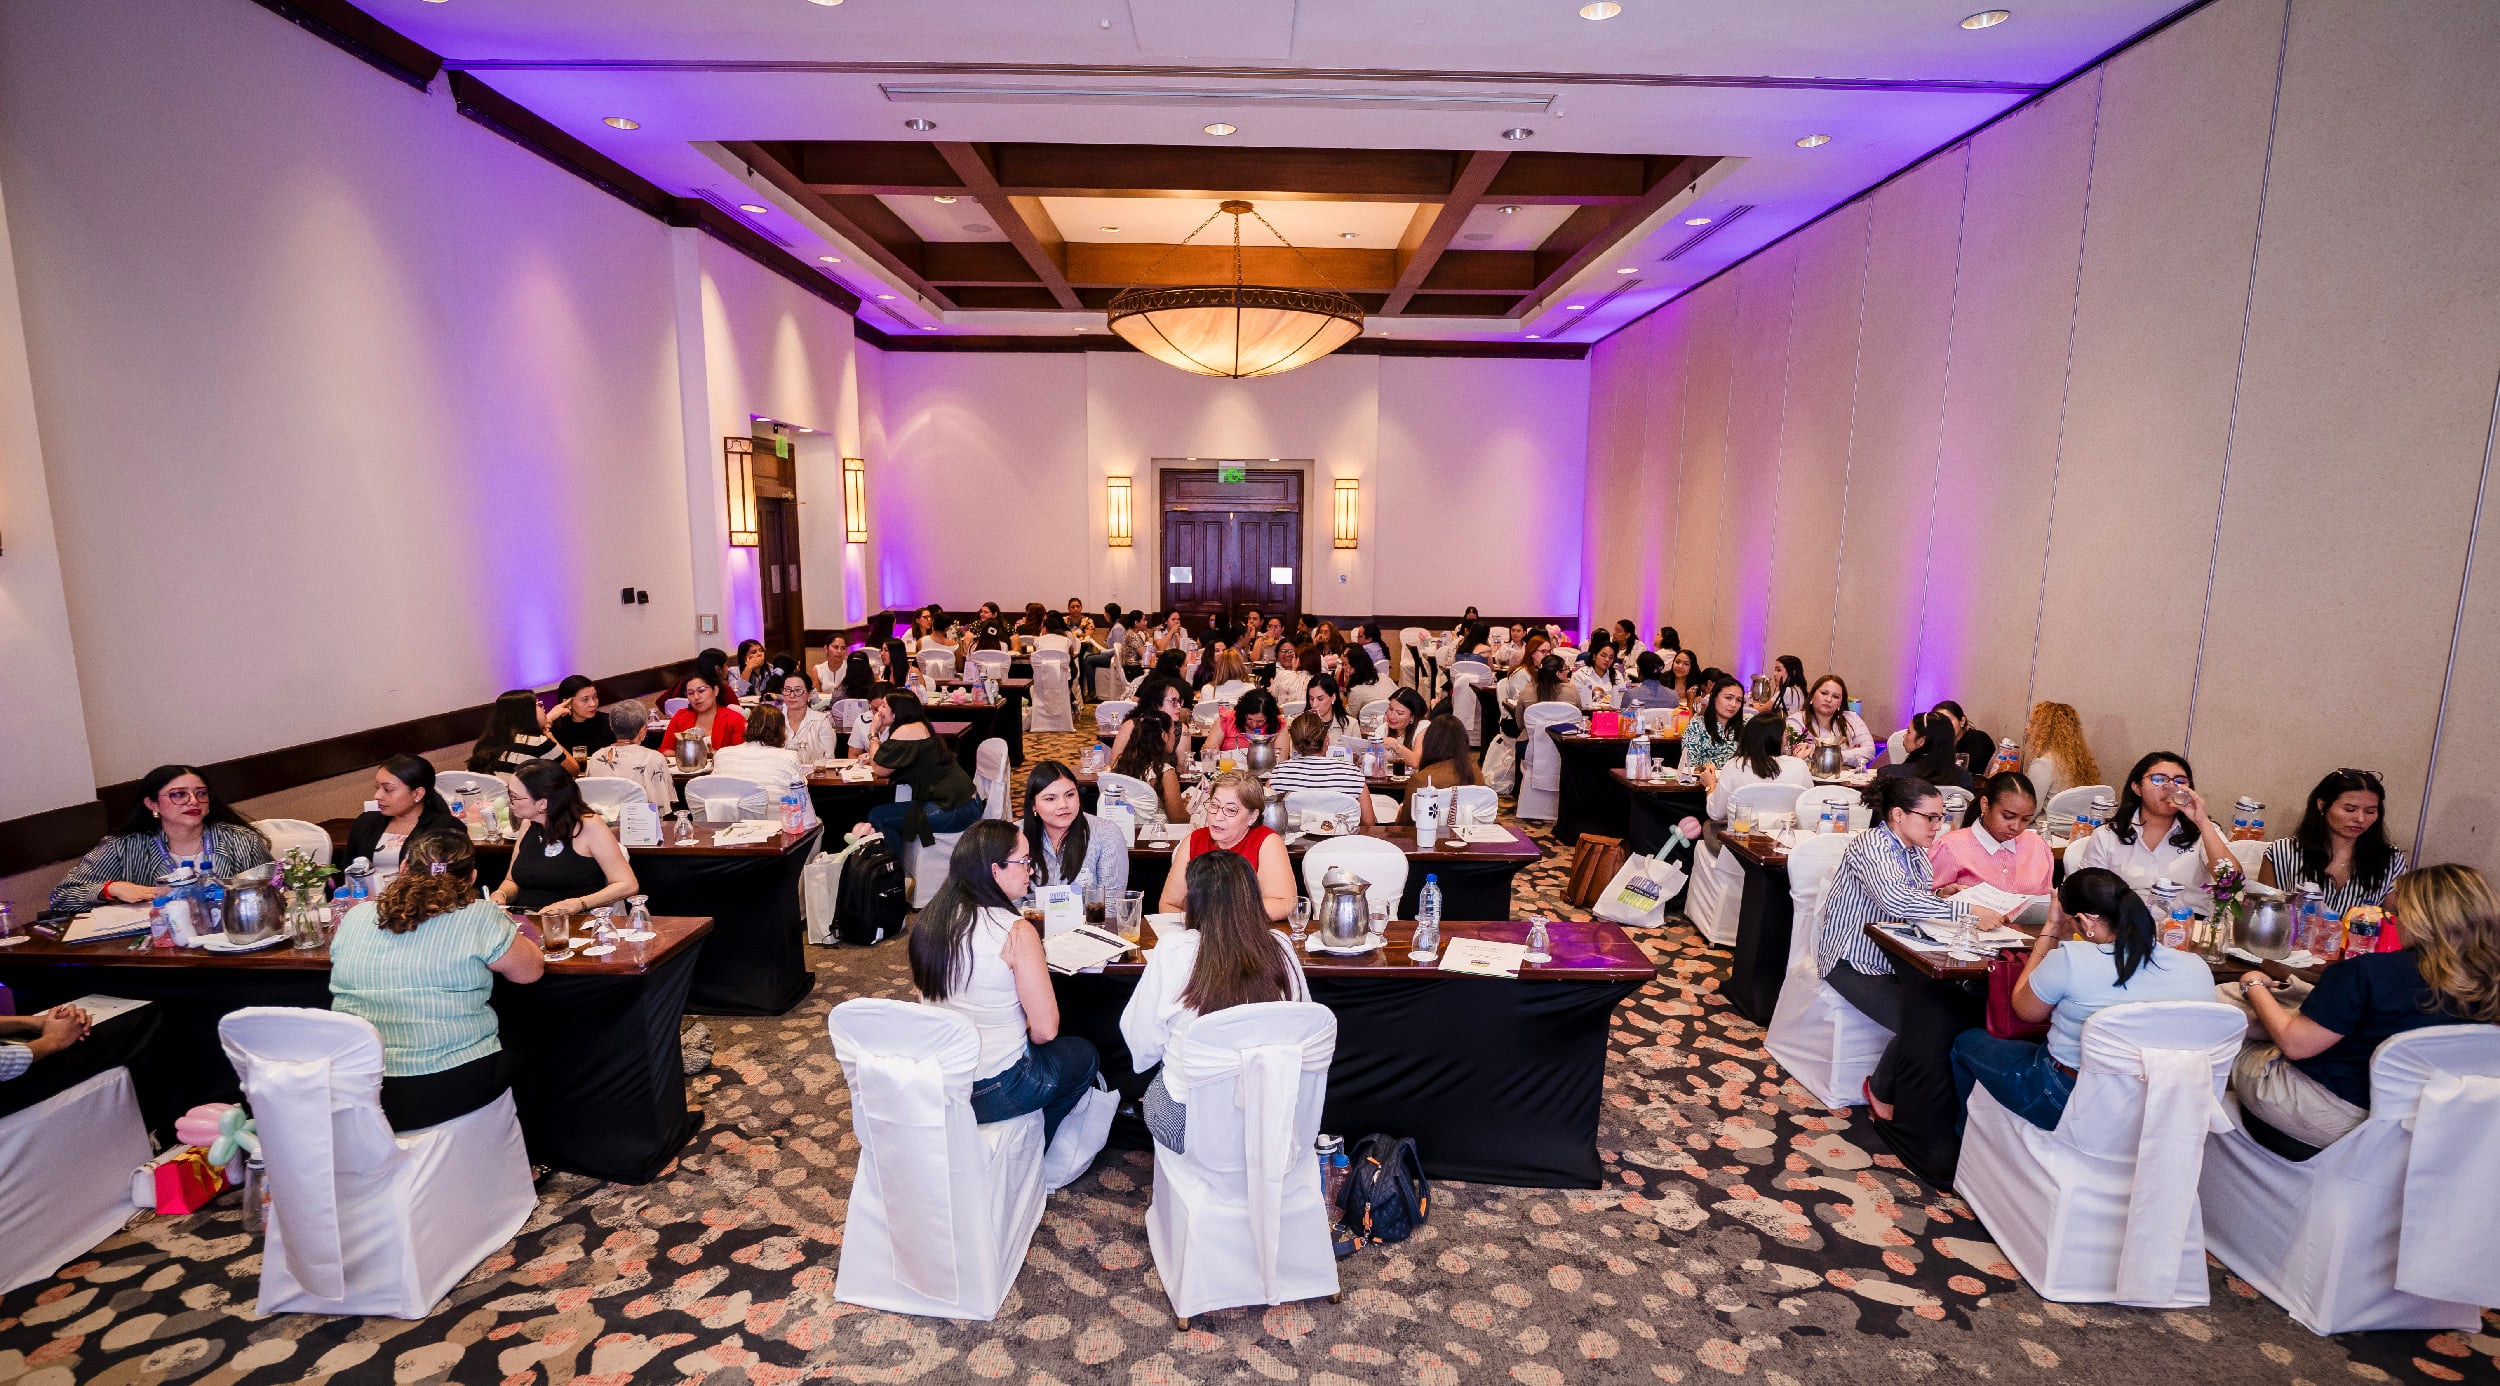
Después de tantos años hablando de finanzas, quería crear un espacio donde las mujeres también pudieran hablar de lo que viven con su dinero, sin sentirse juzgadas. Me gustaría que se sintieran menos solas, que pudieran compartir lo que les preocupa y reconocer lo que quieren cambiar. Hablar de dinero sigue costándonos, y tener con quién hacerlo puede ser un primer paso enorme.
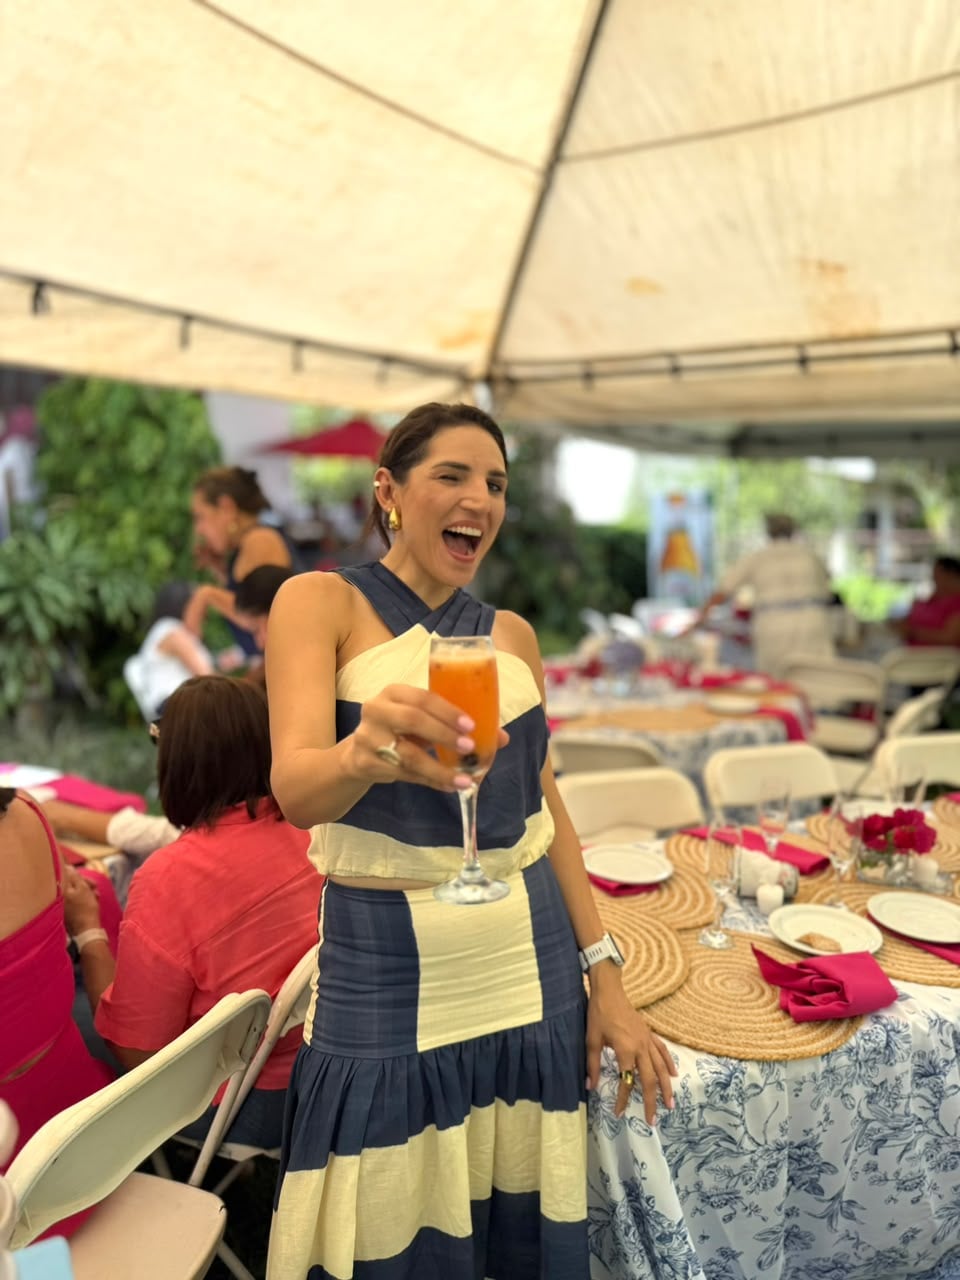
15. ¡Me encanta tu traje! ¿Dónde lo compraste?
El traje de esta foto lo usé para mi cumpleaños #40. Lo compré donde compro mucha de la ropa que uso en conferencias: PS Boutique, en Plaza Real.
16. ¿Qué plataformas confiables permiten invertir desde Nicaragua empezando con US$50 a US100?
Una opción verificable es Interactive Brokers: incluye Nicaragua, no exige saldo mínimo en cuentas individuales y permite comprar fracciones de ciertos instrumentos. Pero revisá cuánto cuesta enviar esos US50 o US100; la transferencia puede comerse una parte importante. No todos los tipos de inversión están disponibles con ese monto.
17. ¿Cómo podemos utilizar la IA en nuestras finanzas?
Pedile que clasifique una lista de gastos, compare escenarios de ahorro o te explique términos de un contrato. Podés decirle: “Estos son mis ingresos y gastos; ayudame a encontrar ajustes para ahorrar esta cantidad”. Quitá nombres, números de cuenta y otros datos sensibles, y comprobá sus cálculos.
18. Casi un año sin PlataAgenda: ¿fue una buena decisión? ¿Hay planes de retomarla?
Pausamos la PlataAgenda para 2026, pero siguen existiendo otras herramientas para trabajar tus finanzas: PlataDiario si preferís papel, y el presupuesto descargable y los cursos de PlatAcademy si preferís hacerlo digital. Lo importante es seguir usando una herramienta que te ayude a llevar el control.
Sobre la PlataAgenda como tal, sigo pensando que fue una buena decisión. Fue la decisión correcta en el momento correcto. Soy de las que cree que nada es para siempre y, en cuanto a los productos en particular, hay que saber reconocer cuándo es el momento de dejarlos ir. Sacamos 8 versiones desde el año 2017 y sigo viéndola con amor; pero ya no sacaría otra.
19. ¿Qué porcentaje debería ahorrar mensualmente para prepararme mejor?
Podés usar el 10% como punto de partida, si tus números lo permiten, e ir aumentándolo. Pero tu meta necesita un cálculo propio: cuánto querés reunir y en cuánto tiempo. Separá el ahorro al recibir tu ingreso. Si esperás a ver qué sobra, probablemente vas a esperar bastante.
20. ¿Con qué técnica puedo hacer mi presupuesto mensual?
Te recomiendo asignar una función a cada parte de tu ingreso: gastos, ahorro, deudas y metas. Incluí también los gastos anuales, apartando una cantidad cada mes. Después compará lo presupuestado con lo que realmente gastaste. En mi curso Presupuesto y control de gastos trabajamos justamente ese proceso.
21. ¿Dónde o en qué invertir para la vejez?
Para un retiro lejano, evaluaría una cartera diversificada de fondos de acciones y bonos, ajustada a tu plazo y riesgo. El dinero que vas a necesitar pronto requiere más estabilidad. Procurá que los costos sean razonables y que tus aportes sean constantes: el plan debe poder sostenerse durante años.
22. ¿Qué sugerencias tenés sobre planes de retiro?
Antes de firmar, preguntá cuánto cuesta, cómo se invierte el dinero, qué pasa si dejás de aportar y cuánto perderías si salís antes. Pedí una proyección que considere inflación y rendimientos prudentes. Después compará con otras alternativas. Un compromiso de tantos años merece que entendás cada condición.
23. ¿Qué debe priorizar alguien que trabaja remotamente para construir estabilidad económica?
Un fondo de emergencia sólido, protección de salud, dinero apartado para impuestos cuando corresponda e inversiones para el retiro. También invertiría en habilidades que le permitan conseguir otros clientes o empleos. Ganar desde cualquier lugar puede ser una ventaja enorme; organizate para que esa ventaja dure.
24. ¿Qué cosas son no negociables cuando el trabajo remoto podría cambiar o terminar?
Tener una reserva para cubrir varios meses de gastos esenciales, conocer tu costo mínimo de vida y mantener manejables tus pagos de deuda. Si sos independiente, procurá no depender de un solo cliente. Usá los meses buenos para fortalecer esas reservas y prepararte para los meses flojos.
25. ¿Los trabajos que anuncian en redes sobre ventas de Amazon son reales y confiables?
Existen actividades reales, como vender productos o trabajar en programas de afiliados. Pero un anuncio con el nombre de Amazon no demuestra nada. Si te piden depositar para completar tareas, desbloquear comisiones o retirar tus “ganancias”, frená: es una señal típica de estafa. Verificá la oferta directamente en los canales oficiales.
26. ¿Dónde puede invertir alguien de 19 años o alguien en sus cincuenta?
La misma plataforma puede servirles, pero probablemente necesitan inversiones distintas. Si el joven invierte para el retiro, tiene mucho tiempo; si necesita pagar estudios pronto, cambia la decisión. Para alguien en sus cincuenta también revisaría plazo y riesgo. De Cero a Inversionista te ayuda a entender esas diferencias antes de elegir.
27. Hola Ela quería consultarte algo que aún no entiendo bien de las tarjetas. Los famosos intereses bonificables. Siempre al corte de mi tarjeta sale al final una cantidad de dinero como interés bonificable. Mi consulta es : ¿Debo pagar el saldo al corte + el monto de interés bonificable o solo el saldo al corte ?
No tenés que sumarlos por tu cuenta. Buscá el monto que dice “pago de contado” y pagalo completo a más tardar en la fecha límite para bonificar. Así el banco te bonifica esos intereses.
Ojo: “saldo al corte” y “pago de contado” pueden ser distintos, y pagar solamente el mínimo no evita los intereses. En mi curso de deudas te explico estos detalles para que usés tu tarjeta sin pagar de más.
28. ¿Qué le aconsejarías a alguien que quiere tener más visibilidad sobre lo que hace y sabe?
Compartí lo que sabés de manera constante: respondé preguntas, mostrá tu trabajo y explicá cómo ayudás a resolver problemas concretos. También buscá espacios para conectar y colaborar con otras personas. No esperés a sentirte completamente lista para comenzar; la confianza también se construye practicando.
29. ¿Qué préstamo genera menos intereses: uno para vehículo o uno de consumo?
Generalmente, el de vehículo tiene una tasa menor porque el carro queda como garantía para el banco. Pero una tasa menor no siempre significa pagar menos al final: compará el mismo monto y plazo, y sumá seguros y comisiones. Pedí ambas cotizaciones y revisá el total que terminarías pagando.
30 . ¿Es verdad o mito qué el dinero no da la felicidad?
Yo creo que esa frase necesita contexto. Tener cómo pagar tus necesidades, enfrentar una emergencia y elegir cómo vivir sí contribuye a tu bienestar. Pero el dinero tampoco resuelve todo: la salud, los vínculos y disfrutar tu vida cuentan muchísimo. Querer vivir mejor económicamente es válido; también hay que saber para qué querés esa plata.
31. Desde que sos tu propia jefa y mamá, ¿cuál ha sido tu mayor reto personal en las finanzas?
Sostener mis responsabilidades con ingresos que no siempre llegan de manera pareja, mientras también estoy presente para mis hijos. Como emprendedora, tengo que pensar en el negocio; como mamá, en lo que necesitamos en casa y en nuestro futuro. Eso exige planificar y aceptar que mi tiempo también tiene un límite.
Pero, sobre todo, encontrar el balance y aprender a soltar la culpa. A veces me siento culpable por no pasar más tiempo con mis hijos o porque el trabajo se lleva mi mejor energía y con ellos me queda poca paciencia. Eso me pesa. Sigo aprendiendo a poner límites y organizar mi trabajo para estar más presente con ellos, tratando de no exigirme de hacerlo todo perfecto.
32. A veces te escucho y todo suena tan en orden, pero sé que también has tenido momentos difíciles. ¿Cuál ha sido tu crisis financiera más fuerte… y cómo saliste de ella sin perder la cabeza?
Mi peor crisis financiera fue en 2018. Como muchos, me quedé casi sin trabajo: las empresas estaban intentando sobrevivir y dejaron de contratar conferencias y talleres. Además, estaba embarazada de Luka. Nos fuimos comiendo los ahorros y después recurrimos a la tarjeta, hasta acumular unos US$5,000 de deuda.
Cuando el negocio mejoró, saqué un préstamo personal para cancelar la tarjeta porque los intereses me estaban comiendo. Me tomó tres años salir de esa deuda. Fue duro, y algo que aprendí es que necesitás un plan que podás sostener con tus ingresos reales. En mi curso Cómo salir de deudas te enseño a construir el tuyo.
33. Cuando te llega una oportunidad de negocio, ¿cómo decidís si vale la pena o si es mejor dejarla pasar? A mí me cuesta no emocionarme de más.
Le aplico mi versión de la técnica del “no por ahora”. Me pregunto: ¿Está alineada con mis metas de este trimestre? ¿Tiene sentido financiero o solo me genera más trabajo sin retorno? ¿Va a sumar a mi flujo de caja o solo me va a quitar tiempo y energía? Porque una idea puede sonar bonita y los negocios están llenos de objetos brillantes. Es fácil emocionarse; pero pensá en que la mayoría de las veces te conviene decir “no” más que sí. He aprendido a regresar a mi Plan de negocios y revisar las metas a 10 años, 3 años y 1 año. Entonces, cuando “algo brillante” viene en mi camino, me detengo a ver si cabe en alguno de esos años o si nada que ver.
34. ¿Cuál es el hábito que más aprendieron tus hijos de tí?
Creo que el de la lectura es uno de los más fuertes. Estoy convencida de que los niños aprenden muchísimo más de lo que nos ven hacer que de lo que les decimos. También han aprendido a acostarse y levantarse temprano, aunque esas madrugadas de fin de semana a veces me hagan cuestionar mi propio ejemplo, jajaja. Comer saludable, con un plato completo, y hacer ejercicio también son hábitos que compartimos en casa.
35. ¿Tenés blogs, tutoriales o cursos que enseñen a manejar esas plataformas?
Mi curso De Cero a Inversionista te ayuda a entender las inversiones y qué evaluar antes de elegir un intermediario. Para aprender los botones de una plataforma específica, complementalo con sus tutoriales oficiales y una cuenta de práctica, cuando esté disponible. Aprendé a colocar una orden antes de hacerlo con dinero real.
36. ¿Cómo te imaginás la expansión de Mujeres que Hablan de Dinero y qué tendría que pasar para llevarlo a otros países?
Nuestra meta es llegar a 50 millones de mujeres en el mundo. Para avanzar, necesitamos aliarnos con organizaciones y empresas que ya tienen comunidades de mujeres, formar facilitadoras y cuidar la confidencialidad y la metodología. Me entusiasma llevarlo a otros países y que cada mujer encuentre un círculo donde pueda hablar con confianza.
37. ¿Qué te gustaría que tus hijos entendieran sobre vos y tu trabajo cuando sean mayores?
Que amo lo que hago y que también los amo profundamente a ellos, aunque a veces me haya costado encontrar el balance. Que mi trabajo nos permite vivir, pero también nace del deseo de ayudar a otras personas. Y que, incluso en los días en que estuve cansada o tuve poca paciencia, nunca dejaron de ser importantes para mí.
38. Después de tantos años emprendiendo, ¿qué todavía te da miedo y cómo lo manejás?
Me sigue dando miedo que el trabajo baje y no poder cumplir con mis responsabilidades. Después de lo que viví en 2018, sé que puede pasar. Me ayuda regresar a los números, revisar mis prioridades y decidir qué puedo hacer. El miedo no siempre desaparece, pero tener un plan me ayuda a manejarlo.
39. ¿Qué consejo financiero popular no aplicás en tu propia vida y por qué?
“Eliminá todos los pequeños gustos” y “comprar casa siempre es mejor que alquilar”. Sí me compro mi capuchino cuando quiero, dentro de mi presupuesto, porque también disfruto la plata que gano. Y no tengo casa propia, aunque sí quiero tenerla. Es una meta que quiero alcanzar cuando tenga sentido para mis finanzas, sin presionarme por lo que otros creen que ya debería tener.
40. ¿Qué gasto relacionado con tus hijos te cuesta más decir que no?
Todo lo que tiene que ver con su educación y crecimiento. Ahí sí gasto sin miedo y sin remordimiento, dentro de mis posibilidades: desde libros y actividades hasta tacos de fútbol, entrenamientos, formar parte de equipos y acompañamiento con psicólogas. Me da gusto destinar dinero a lo que les ayuda a aprender, cuidar su salud emocional y desarrollar habilidades. Es una de mis prioridades.
41. ¿Cómo distinguís entre querer ganar más por ambición y sentir que nunca es suficiente?
Me ayuda ponerle nombre y número a lo que quiero: cuánto necesito, para qué y en cuánto tiempo. Si quiero ganar más para comprar mi casa, fortalecer mi retiro o invertir en la educación de mis hijos, tengo una meta concreta. Pero si cada vez que llego a una cifra siento que debería ganar más, toca detenerme y revisar qué estoy persiguiendo. Quiero crecer y también poder disfrutar lo que ya tengo.