Este artículo es presentado por Banpro Grupo Promerica.
Vas “solo a ver”. Te subís a un carro, acomodás el asiento, agarrás el timón y ya te imaginaste saliendo de ahí con aire acondicionado, olor a nuevo y espacio para todo. Después escuchás que hay descuento, que la prima está bajita y que, si alargás el plazo, la cuota te queda bastante cómoda.
Y bueno… empezás a sacar cuentas para ver cómo hacés.
Este noviembre viene la Feria Ganadera y seguramente muchos están pensando en darse una vuelta para conocer opciones de vehículos y financiamiento. Es un buen momento para hablar de algo que puede hacer una enorme diferencia en tus finanzas: la decisión de comprar un carro debería estar tomada antes de encontrarte con la promoción.
Si ya venías ahorrando, revisaste tu presupuesto y decidiste que este es el momento de comprar, una condición especial puede ayudarte muchísimo. Pero si el plan nació cuando viste el descuento, vale la pena detenerte.
Porque la feria dura unos días. El compromiso que estás adquiriendo te va a acompañar durante años.
“Ela, ya tengo para la prima”.
Buenísimo. Ahora contame: después de pagarla, ¿con cuánto te quedás?
Para mí, estar financieramente listo para comprar un carro significa que esa prima no se va a comer todos tus ahorros. Que seguís teniendo un fondo para responder si algo sale mal. Y que no necesitás sacar otra deuda para completar lo que te piden de entrada.
He conocido casos de personas que tarjetean la prima porque quieren el carro YA, sin tener el dinero para cancelar esa tarjeta. Entonces estrenan vehículo, préstamo automotriz y otra deuda más. Todo al mismo tiempo.
También significa que ya rehiciste tu presupuesto y le diste espacio a lo que ese carro va a costarte:
Aunque algunos se paguen una vez al año o cada varios meses, necesitás ir apartando dinero para ellos.
Después de sumar todo eso, todavía debería quedarte espacio para tus otras responsabilidades, tus metas y algún imprevisto. Si el presupuesto solo funciona cuando absolutamente nada se sale del plan, toca revisarlo.
Una de las cosas que más escucho cuando alguien busca financiamiento es: “Quiero la cuota más bajita”.
Entiendo perfectamente por qué. La cuota es lo que vas a sentir cada mes. Pero también tenés que preguntar durante cuántos meses la vas a pagar y cuánto terminarás desembolsando.
Hace años hablábamos mucho de créditos automotrices a cinco años. Después empezamos a ver plazos de seis, siete, ocho… Yo incluso he visto promociones de hasta diez años.
¡Diez años pagando un carro!
Al extender el plazo, la mensualidad puede bajar. Pero, para un mismo monto y una misma tasa, también aumenta el total de intereses que pagás si mantenés el préstamo hasta el final. Por eso, antes de escoger, pedí que te muestren el financiamiento a distintos plazos. Compará la cuota, los intereses totales y los seguros y cargos que correspondan. Preguntá si la tasa puede cambiar y cuáles son las condiciones para abonar a capital.
Además, pensá cuánto tiempo querés conservar ese vehículo. Si ya te imaginás cambiándolo dentro de cinco o seis años, revisá cuánto seguirías debiendo para entonces. La cuota tiene que caber en tu mes. El crédito completo tiene que hacer sentido dentro de tus planes.
La aprobación del banco responde a su evaluación de tus ingresos, tu historial y tus deudas. Vos, además, tenés que evaluar cómo querés vivir mientras pagás ese préstamo. El banco puede aprobarte un monto mayor al que a vos te conviene asumir.
Como criterio personal, yo recomiendo que la suma de las cuotas de todas tus deudas no supere el 30% de tus ingresos mensuales disponibles, después de deducciones. Y aun estando por debajo, hay que revisar el presupuesto: cada familia tiene responsabilidades distintas.
Si recibís $1,000 al mes, ese 30% equivale a $300 para todas las cuotas juntas. Si ya pagás $100 de otro préstamo, no tenés esos $300 completos disponibles para el carro. Además, el combustible, el mantenimiento y los seguros también van a salir de tu bolsillo.
No hace falta usar todo el financiamiento que te aprueban. Poder dejar margen también es una decisión financiera.
Compré mi Vitara en diciembre de 2017 y lo anduve hasta 2025. Ocho años. Cuando lo compré estaba recién casada y todavía no tenía hijos. Saqué el préstamo a cinco años, pero logré pagarlo en tres. Eso me permitió pasar los siguientes cinco años con un carro que me funcionaba y sin una cuota automotriz.
¡Cinco años! Ese espacio dentro del presupuesto se siente. A veces estamos tan pendientes de cuándo vamos a cambiar el carro que casi no nos damos oportunidad de disfrutarlo ya pagado.
Cuando decidí comprar la CR-V, mis circunstancias eran otras. Habían cambiado mis ingresos y también mis necesidades. Ahora hay dos niños, sus sillas, las cosas del fútbol, la bicicleta… Quienes tienen hijos saben que salir de la casa puede parecer una mudanza.
Tenía la prima necesaria y podía asumir la cuota cómodamente. Hoy ese préstamo es mi única deuda y la mensualidad representa menos del 10% de mis ingresos. Te comparto ese porcentaje para mostrarte el margen con el que tomé la decisión. Cada persona tendrá que hacer sus propias cuentas.
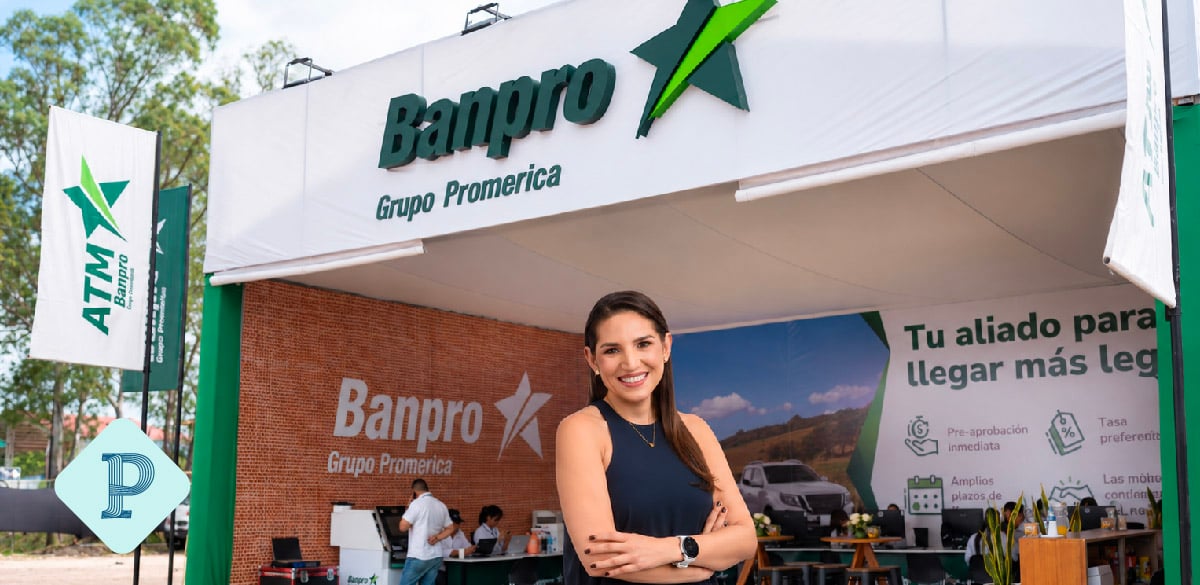
Después de cotizar con varios bancos, saqué el préstamo con Banpro porque fue la opción que me ofreció las mejores condiciones para mi caso. Estoy muy contenta con el crédito que estoy pagando.
La compra llegó cuando tenía sentido para mi familia y para mis finanzas. Esperar también fue parte de comprar bien.
Sí, cuando ya estás preparado para comprar.
En este tipo de ferias a veces encontrás descuentos de $1,000 o $2,000 sobre el precio de un vehículo, primas desde el 10%, tasas preferenciales, plazos mayores, gastos de cierre del 0%, accesorios adicionales o el seguro del auto gratis durante el primer año.
Son ejemplos de beneficios que pueden aparecer. Las ofertas de esta edición, sus requisitos y su vigencia habrá que consultarlos directamente con cada concesionaria y banco.
Y cada beneficio merece sus propias preguntas.
¿Te piden menos prima? Puede facilitarte la compra, pero si aportás menos para el mismo carro, vas a financiar más.
¿Te ofrecen el seguro del primer año? Preguntá qué cubre, cuál es el deducible y cuánto tendrías que presupuestar para renovarlo después.
¿Hay descuento en el precio? Pedí la cotización final y revisá si depende de un financiamiento o una versión específica.
¿La cuota baja porque te dan más años? Volvé a revisar el total que terminarías pagando.
También preguntá qué cambia frente a las condiciones regulares. Que una oferta esté anunciada durante la feria no necesariamente significa que solo podés conseguirla ahí.
Todo esto te ayuda a ponerle un valor real a la promoción.
No necesitás llegar sabiendo hasta el color del carro. Sí necesitás saber qué uso le vas a dar, qué características son necesarias para vos, cuánto podés pagar de prima conservando tus ahorros de emergencia y cuánto espacio tiene tu presupuesto para mantenerlo.
Con eso claro, podés comparar, preguntar y negociar con mucha más tranquilidad.
Si ya hiciste esas cuentas y vas a comprar un auto en la Feria Ganadera, acercate a Banpro y pedí una propuesta de crédito automotriz para tu caso. Contales cuánto tenés de prima, qué vehículo estás considerando y qué cuota podés asumir. Pedí que te expliquen las condiciones completas y las opciones de plazo. También podés consultar su Credi-Auto antes de ir.
Yo hice ese proceso para mi CR-V y terminé eligiéndolos.
Ojalá encontrés una buena condición que te ayude a concretar una compra que ya habías planificado. Y que después de la emoción de estrenarlo, podás seguir disfrutando tu carro con la misma tranquilidad cuando llegue cada fecha de pago.